Domain ktoz.de kaufen?
Wir ziehen mit dem Projekt
ktoz.de um.
Sind Sie am Kauf der Domain
ktoz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ktoz.de kaufen?
Was ist ein P Konto bei der Bank?
Ein P-Konto ist ein Pfändungsschutzkonto, das dazu dient, das Existenzminimum eines Schuldners vor Pfändungen zu schützen. Es ermöglicht dem Kontoinhaber, weiterhin über sein Geld zu verfügen, auch wenn sein Konto gepfändet wurde. Der pfändungsfreie Betrag richtet sich nach den gesetzlichen Vorgaben und kann je nach individueller Situation variieren. Um ein P-Konto zu eröffnen, muss man bei seiner Bank einen entsprechenden Antrag stellen und die erforderlichen Unterlagen vorlegen. Es bietet somit eine wichtige Absicherung für Personen, die von einer Pfändung bedroht sind. **
Kann man beim Online-Banking sehen, ob das Konto bereits in ein P-Konto umgewandelt wurde?
Ja, in der Regel kann man beim Online-Banking sehen, ob das Konto bereits in ein P-Konto umgewandelt wurde. Dazu sollte man sich in das Online-Banking-Portal einloggen und den Kontostand sowie die Kontodetails überprüfen. Dort sollte vermerkt sein, ob das Konto als P-Konto geführt wird. **


Ähnliche Suchbegriffe für E-P-FD-2
Top-Angebote
Produkte zum Begriff E-P-FD-2:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
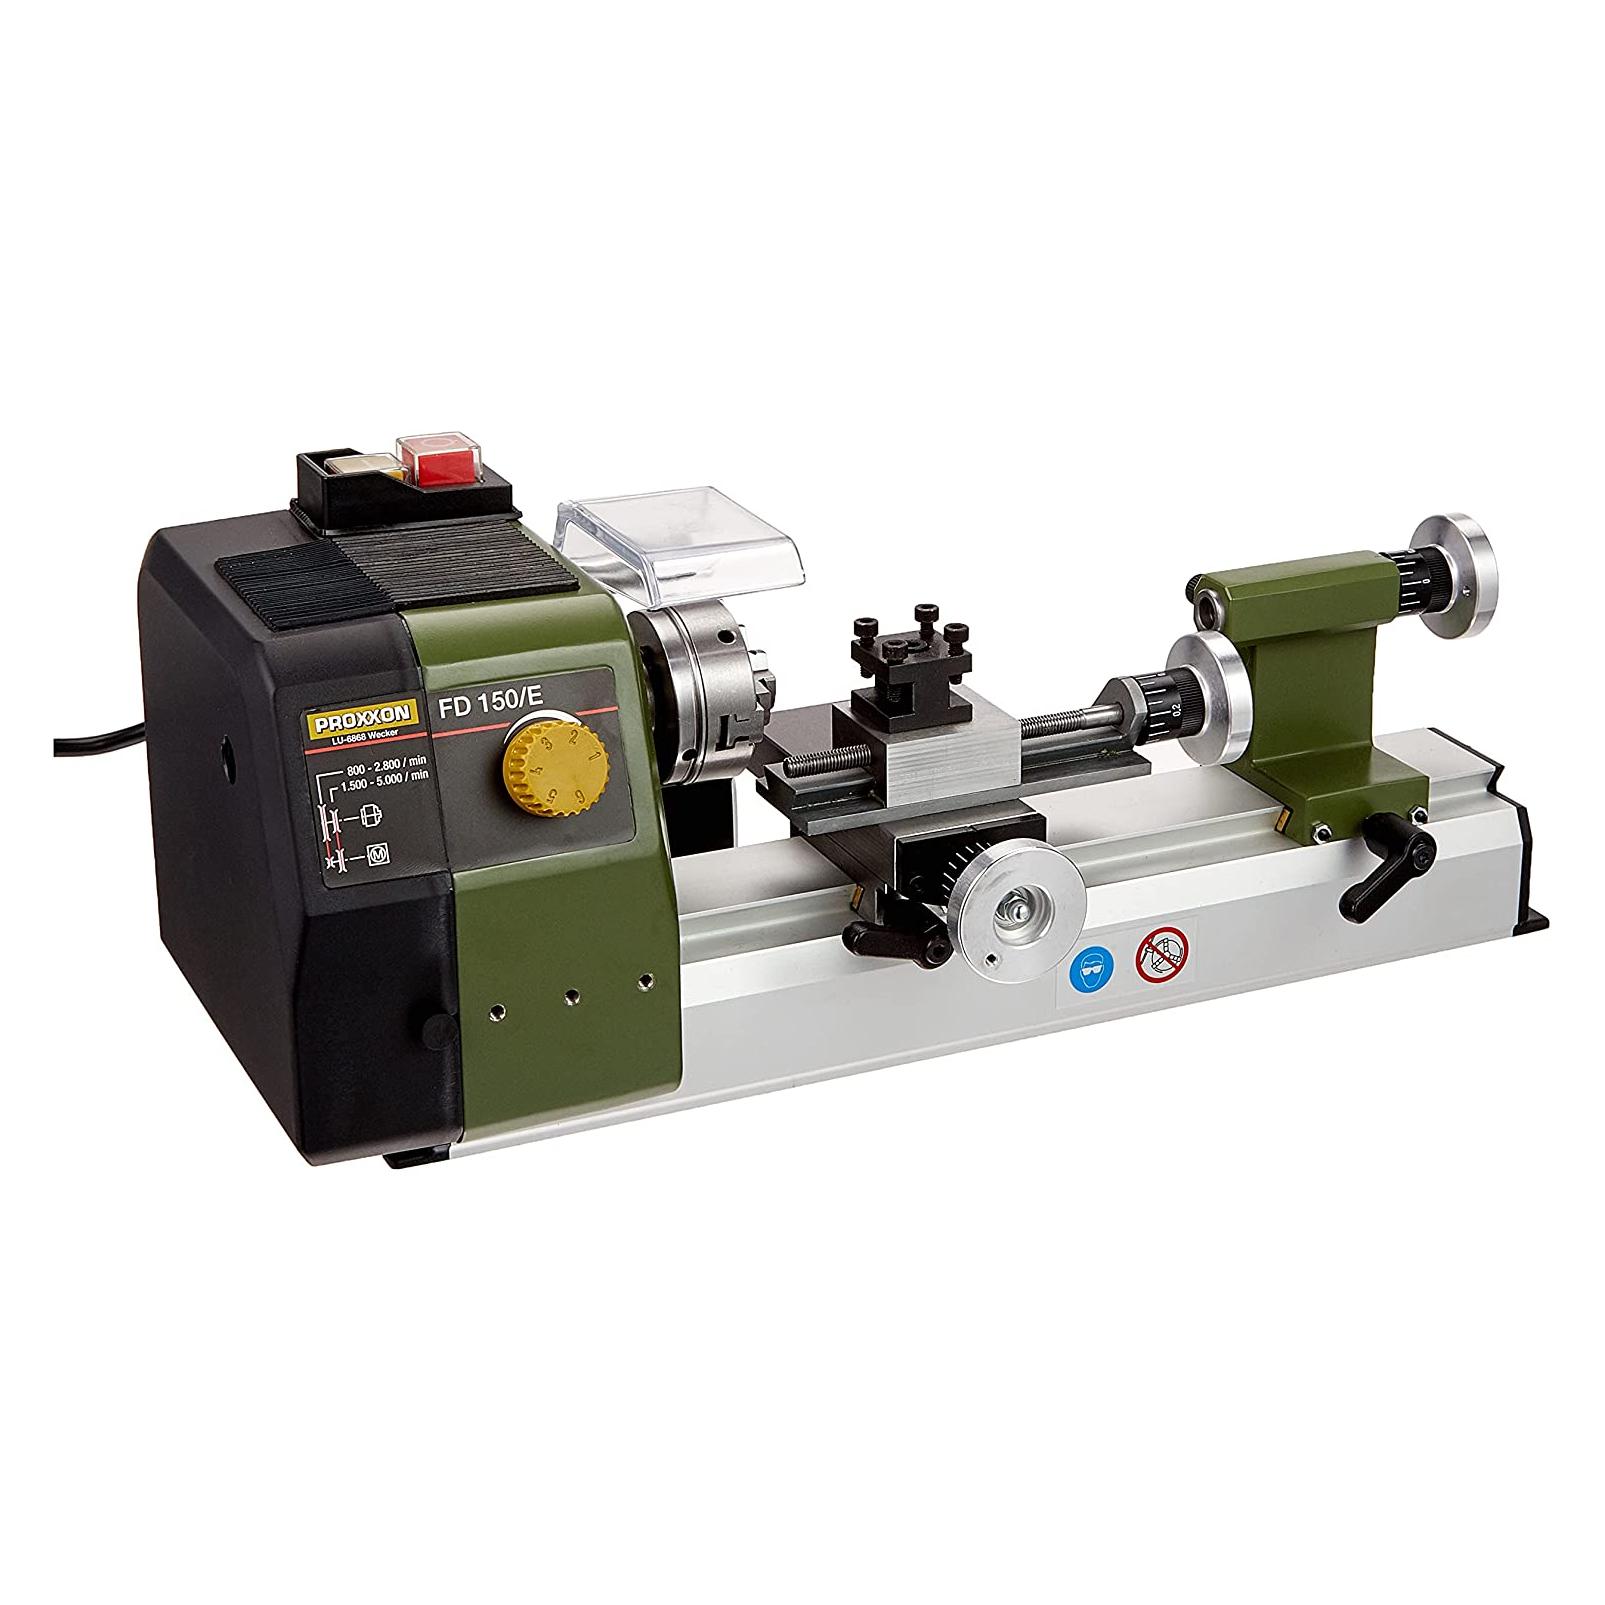
Proxxon, Drehbank, Fd 150/E2-stufiges Riemengetriebe und zusätzliche elektronische Regelung ermöglichen Spindeldrehzahlen bis 5.000/min. Die richtige Schnittgeschwindigkeit auch für kleinste Teile. Zum Plandrehen, Längsdrehen, Ausdrehen, Kegeldrehen, Abstechen und Bohren. Komplett mit 3-Backen-Futter und mitlaufender Körnerspitze. Spitzenweite 150 mm. Spitzenhöhe 55 mm. Spitzenhöhe über Support 33 mm. Maschinenbett: Mit Schwalbenschwanzführung aus Alu-Strangguss. Spindelstock: Aus Alu-Druckguss. Mit leisem DC-Spezialmotor, 2-stufigem Riemengetriebe und zusätzlicher Drehzahlregelung: für hohe Durchzugskraft bei geringeren Drehzahlen für grössere Werkstücke und für die richtige Schnittgeschwindigkeit auch bei kleinsten Teilen. Relais-Schalter mit Not-Aus-Funktion und Wiederanlaufschutz. Präzisionsgelagerte Hauptspindel mit durchgehender 8,5 mm-Bohrung. Futterseitig Passung für Norm-Spannzangen Typ ER 11. Dreibacken-Futter: Zentrisch spannend (Innenbacken 1 - 20 mm, Aussenbacken 20 - 60 mm). Reitstock: Aus Alu-Druckguss. Mit Pinole und mitlaufender Körnerspitze (Passung MK 0/kurz). Support: Wird auf dem Bett manuell verschoben und mit Hebel geklemmt. Drehbarer Stahlhalter für Drehstähle 6 x 6 mm. Das Bearbeiten erfolgt mit Oberschlitten (60 mm Verfahrweg) und Querschlitten (40 mm Verfahrweg). Durch Winkeleinstellung des Oberschlittens ist das Drehen von Kegeln bis +/- 45° möglich. Stellräder: Mit auf 0 justierbarem Skalenring (1 Teilstrich = 0,05 mm, 1 Umdrehung = 1 mm). Sonstige technische Daten: 230 Volt. 50/60 Hz. Spitzenweite 150 mm. Spitzenhöhe 55 mm. Spitzenhöhe über Support 33 mm. Verstellweg Planschlitten (X) 40 mm, Oberschlitten (Z) 60 mm. Stahlhalter für Drehstähle 6 x 6 mm. Spindeldurchlass 8,5 mm. 2-stufiges Riemengetriebe mit Drehzahlregelung: Stufe 1 = 800 - 2.800/min. Stufe 2 = 1.500 - 5.000/min. Grösse ca. 360 x 150 x 150 mm. Gewicht ca 4,5 kg. Gebaut nach Schutzklasse 1.474,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann ein P Konto von der Bank gekündigt werden?
Kann ein P-Konto von der Bank gekündigt werden? Ja, grundsätzlich kann ein P-Konto von der Bank gekündigt werden, wenn der Kontoinhaber gegen die Bedingungen des Kontovertrags verstößt, beispielsweise durch betrügerische Aktivitäten oder Missbrauch des Kontos. Es ist wichtig, dass der Kontoinhaber alle Vorgaben und Regeln des P-Kontos einhält, um eine Kündigung zu vermeiden. Im Falle einer Kündigung sollte der Kontoinhaber sich umgehend mit der Bank in Verbindung setzen, um die Gründe für die Kündigung zu klären und gegebenenfalls eine Lösung zu finden. Es ist ratsam, sich frühzeitig über die Bedingungen und Rechte eines P-Kontos zu informieren, um mögliche Probleme zu vermeiden. **
-
Bei welcher Bank kann ich ein P Konto eröffnen?
Bei welcher Bank kann ich ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei den meisten Banken in Deutschland eröffnet werden, darunter Sparkassen, Volksbanken, Direktbanken und auch bei einigen Online-Banken. Es ist wichtig, dass die Bank, bei der du ein P-Konto eröffnen möchtest, dieses Produkt anbietet und die entsprechenden Voraussetzungen erfüllt. Du solltest dich vorab bei der Bank informieren, ob sie P-Konten anbietet und welche Bedingungen dafür gelten. Es ist ratsam, verschiedene Banken zu vergleichen, um die beste Option für dich zu finden. **
-
Kann ich mit einem P Konto die Bank wechseln?
Ja, es ist grundsätzlich möglich, mit einem P-Konto die Bank zu wechseln. Allerdings sollten Sie vorher mit Ihrer neuen Bank klären, ob sie die Umwandlung Ihres bestehenden Kontos in ein P-Konto unterstützt. Zudem müssen Sie sicherstellen, dass Ihr P-Konto auch bei der neuen Bank den gesetzlich vorgeschriebenen Pfändungsschutz gewährleistet. Es ist ratsam, sich frühzeitig mit beiden Banken in Verbindung zu setzen, um einen reibungslosen Wechsel zu gewährleisten. Beachten Sie auch, dass eventuell anfallende Kosten oder Gebühren für die Kontoeröffnung bei der neuen Bank anfallen können. **
-
Welche Bank ist am besten für ein P Konto?
Welche Bank ist am besten für ein P-Konto? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den Gebühren, dem Serviceangebot und der Erreichbarkeit des Kundensupports. Es ist ratsam, sich bei verschiedenen Banken über deren Konditionen für ein P-Konto zu informieren und diese miteinander zu vergleichen. Zudem kann es hilfreich sein, sich nach Erfahrungsberichten anderer Kunden zu erkundigen, um eine fundierte Entscheidung treffen zu können. Letztendlich sollte die Wahl der Bank für ein P-Konto gut überlegt sein, um die bestmögliche Betreuung und Unterstützung zu erhalten. **

Bei welcher Bank kann man ein P Konto eröffnen?
Bei welcher Bank kann man ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei nahezu allen Banken in Deutschland eröffnet werden. Sowohl Filialbanken als auch Direktbanken bieten die Möglichkeit, ein P-Konto einzurichten. Es ist wichtig, dass die Bank, bei der man das Konto eröffnen möchte, diese spezielle Kontofunktion anbietet. Vor der Eröffnung sollte man sich daher bei der jeweiligen Bank informieren, ob ein P-Konto möglich ist. **
Wie lange dauert Umwandlung in P Konto Fidor Bank?
Die Dauer der Umwandlung in ein P-Konto bei der Fidor Bank hängt von verschiedenen Faktoren ab, wie z.B. der Vollständigkeit der eingereichten Unterlagen und der Bearbeitungszeit der Bank. In der Regel sollte die Umwandlung innerhalb weniger Tage abgeschlossen sein, sofern alle erforderlichen Informationen vorliegen. Es kann jedoch auch etwas länger dauern, wenn es zu Verzögerungen bei der Prüfung der Unterlagen kommt. Es empfiehlt sich, direkt bei der Fidor Bank nachzufragen, um eine genauere Zeitangabe zu erhalten. **
Top-Angebote
Produkte zum Begriff E-P-FD-2:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein P Konto bei der Bank?
Ein P-Konto ist ein Pfändungsschutzkonto, das dazu dient, das Existenzminimum eines Schuldners vor Pfändungen zu schützen. Es ermöglicht dem Kontoinhaber, weiterhin über sein Geld zu verfügen, auch wenn sein Konto gepfändet wurde. Der pfändungsfreie Betrag richtet sich nach den gesetzlichen Vorgaben und kann je nach individueller Situation variieren. Um ein P-Konto zu eröffnen, muss man bei seiner Bank einen entsprechenden Antrag stellen und die erforderlichen Unterlagen vorlegen. Es bietet somit eine wichtige Absicherung für Personen, die von einer Pfändung bedroht sind. **
-
Kann man beim Online-Banking sehen, ob das Konto bereits in ein P-Konto umgewandelt wurde?
Ja, in der Regel kann man beim Online-Banking sehen, ob das Konto bereits in ein P-Konto umgewandelt wurde. Dazu sollte man sich in das Online-Banking-Portal einloggen und den Kontostand sowie die Kontodetails überprüfen. Dort sollte vermerkt sein, ob das Konto als P-Konto geführt wird. **
-
Kann ein P Konto von der Bank gekündigt werden?
Kann ein P-Konto von der Bank gekündigt werden? Ja, grundsätzlich kann ein P-Konto von der Bank gekündigt werden, wenn der Kontoinhaber gegen die Bedingungen des Kontovertrags verstößt, beispielsweise durch betrügerische Aktivitäten oder Missbrauch des Kontos. Es ist wichtig, dass der Kontoinhaber alle Vorgaben und Regeln des P-Kontos einhält, um eine Kündigung zu vermeiden. Im Falle einer Kündigung sollte der Kontoinhaber sich umgehend mit der Bank in Verbindung setzen, um die Gründe für die Kündigung zu klären und gegebenenfalls eine Lösung zu finden. Es ist ratsam, sich frühzeitig über die Bedingungen und Rechte eines P-Kontos zu informieren, um mögliche Probleme zu vermeiden. **
-
Bei welcher Bank kann ich ein P Konto eröffnen?
Bei welcher Bank kann ich ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei den meisten Banken in Deutschland eröffnet werden, darunter Sparkassen, Volksbanken, Direktbanken und auch bei einigen Online-Banken. Es ist wichtig, dass die Bank, bei der du ein P-Konto eröffnen möchtest, dieses Produkt anbietet und die entsprechenden Voraussetzungen erfüllt. Du solltest dich vorab bei der Bank informieren, ob sie P-Konten anbietet und welche Bedingungen dafür gelten. Es ist ratsam, verschiedene Banken zu vergleichen, um die beste Option für dich zu finden. **
Ähnliche Suchbegriffe für E-P-FD-2
-
Proxxon, Drehbank, Fd 150/E2-stufiges Riemengetriebe und zusätzliche elektronische Regelung ermöglichen Spindeldrehzahlen bis 5.000/min. Die richtige Schnittgeschwindigkeit auch für kleinste Teile. Zum Plandrehen, Längsdrehen, Ausdrehen, Kegeldrehen, Abstechen und Bohren. Komplett mit 3-Backen-Futter und mitlaufender Körnerspitze. Spitzenweite 150 mm. Spitzenhöhe 55 mm. Spitzenhöhe über Support 33 mm. Maschinenbett: Mit Schwalbenschwanzführung aus Alu-Strangguss. Spindelstock: Aus Alu-Druckguss. Mit leisem DC-Spezialmotor, 2-stufigem Riemengetriebe und zusätzlicher Drehzahlregelung: für hohe Durchzugskraft bei geringeren Drehzahlen für grössere Werkstücke und für die richtige Schnittgeschwindigkeit auch bei kleinsten Teilen. Relais-Schalter mit Not-Aus-Funktion und Wiederanlaufschutz. Präzisionsgelagerte Hauptspindel mit durchgehender 8,5 mm-Bohrung. Futterseitig Passung für Norm-Spannzangen Typ ER 11. Dreibacken-Futter: Zentrisch spannend (Innenbacken 1 - 20 mm, Aussenbacken 20 - 60 mm). Reitstock: Aus Alu-Druckguss. Mit Pinole und mitlaufender Körnerspitze (Passung MK 0/kurz). Support: Wird auf dem Bett manuell verschoben und mit Hebel geklemmt. Drehbarer Stahlhalter für Drehstähle 6 x 6 mm. Das Bearbeiten erfolgt mit Oberschlitten (60 mm Verfahrweg) und Querschlitten (40 mm Verfahrweg). Durch Winkeleinstellung des Oberschlittens ist das Drehen von Kegeln bis +/- 45° möglich. Stellräder: Mit auf 0 justierbarem Skalenring (1 Teilstrich = 0,05 mm, 1 Umdrehung = 1 mm). Sonstige technische Daten: 230 Volt. 50/60 Hz. Spitzenweite 150 mm. Spitzenhöhe 55 mm. Spitzenhöhe über Support 33 mm. Verstellweg Planschlitten (X) 40 mm, Oberschlitten (Z) 60 mm. Stahlhalter für Drehstähle 6 x 6 mm. Spindeldurchlass 8,5 mm. 2-stufiges Riemengetriebe mit Drehzahlregelung: Stufe 1 = 800 - 2.800/min. Stufe 2 = 1.500 - 5.000/min. Grösse ca. 360 x 150 x 150 mm. Gewicht ca 4,5 kg. Gebaut nach Schutzklasse 1.474,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich mit einem P Konto die Bank wechseln?
Ja, es ist grundsätzlich möglich, mit einem P-Konto die Bank zu wechseln. Allerdings sollten Sie vorher mit Ihrer neuen Bank klären, ob sie die Umwandlung Ihres bestehenden Kontos in ein P-Konto unterstützt. Zudem müssen Sie sicherstellen, dass Ihr P-Konto auch bei der neuen Bank den gesetzlich vorgeschriebenen Pfändungsschutz gewährleistet. Es ist ratsam, sich frühzeitig mit beiden Banken in Verbindung zu setzen, um einen reibungslosen Wechsel zu gewährleisten. Beachten Sie auch, dass eventuell anfallende Kosten oder Gebühren für die Kontoeröffnung bei der neuen Bank anfallen können. **
-
Welche Bank ist am besten für ein P Konto?
Welche Bank ist am besten für ein P-Konto? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den Gebühren, dem Serviceangebot und der Erreichbarkeit des Kundensupports. Es ist ratsam, sich bei verschiedenen Banken über deren Konditionen für ein P-Konto zu informieren und diese miteinander zu vergleichen. Zudem kann es hilfreich sein, sich nach Erfahrungsberichten anderer Kunden zu erkundigen, um eine fundierte Entscheidung treffen zu können. Letztendlich sollte die Wahl der Bank für ein P-Konto gut überlegt sein, um die bestmögliche Betreuung und Unterstützung zu erhalten. **
-
Bei welcher Bank kann man ein P Konto eröffnen?
Bei welcher Bank kann man ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei nahezu allen Banken in Deutschland eröffnet werden. Sowohl Filialbanken als auch Direktbanken bieten die Möglichkeit, ein P-Konto einzurichten. Es ist wichtig, dass die Bank, bei der man das Konto eröffnen möchte, diese spezielle Kontofunktion anbietet. Vor der Eröffnung sollte man sich daher bei der jeweiligen Bank informieren, ob ein P-Konto möglich ist. **
-
Wie lange dauert Umwandlung in P Konto Fidor Bank?
Die Dauer der Umwandlung in ein P-Konto bei der Fidor Bank hängt von verschiedenen Faktoren ab, wie z.B. der Vollständigkeit der eingereichten Unterlagen und der Bearbeitungszeit der Bank. In der Regel sollte die Umwandlung innerhalb weniger Tage abgeschlossen sein, sofern alle erforderlichen Informationen vorliegen. Es kann jedoch auch etwas länger dauern, wenn es zu Verzögerungen bei der Prüfung der Unterlagen kommt. Es empfiehlt sich, direkt bei der Fidor Bank nachzufragen, um eine genauere Zeitangabe zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.